お問い合わせ
 採用情報


クリニック経営の立て直し方法|資金ショートを防ぐ手順と4つの成功事例
- 2026.10.8|クリニック経営 成功への道

はじめに:立て直しは「何をするか」より「どの順番で動くか」
「患者さんは来ているのに、通帳の残高が毎月減っていく」「来月の借入返済と賞与が重なり、支払えるか不安だ」――初回無料の経営相談をしていると、経営が苦しくなったクリニックの院長先生から、このようなご相談をいただくことがあります。
経営難に陥る理由や、売上を増やす対策・経費を減らす対策については、これまでのコラムで詳しく解説してきました。しかし、実際に経営が苦しくなった局面で先生が迷われるのは、「何をすべきか」よりも「何から手をつけるべきか」です。
立て直しで最も避けたいのは、広告や新しい医療機器の導入など「時間がかかる施策」に先にお金を使い、その効果が出る前に資金が尽きてしまうことです。
本コラムでは、医療専門の平井公認会計士事務所が実際に関わった立て直しの成功事例をもとに、クリニック経営を立て直すための「順番」と、資金調達が必要になった場合の考え方を解説します。
当事務所では、クリニック経営を立て直したいとお考えの院長先生に、初回無料の経営相談を行っています。ご不明なこと、相談したいことがありましたら、資金のことに限らず何でもご相談ください。
無料相談の申込については、このページの最後にご紹介しています。
1.「赤字」と「資金ショート」は別物|まず立て直しの緊急度を判定する
赤字でなくても、資金ショートは起こる
「赤字」とは、損益計算書(一定期間の収益と費用をまとめた書類)で、費用が収益を上回っている状態です。一方、「資金ショート」とは、支払いに必要な現金が通帳から無くなり、支払いができなくなった状態を指します。
赤字が続くと資金ショートを起こしやすいことは確かですが、この2つは一致しません。
例えば、借入金の元本返済です。元金返済は損益計算書の「費用」には含まれませんが、通帳からは毎月確実に出ていきます。院長先生の生活費(個人クリニックの場合)や、所得税・住民税の支払いも同様です。そのため、決算書上は黒字でも、通帳から現金が毎月減り続けているクリニックは珍しくありません。
立て直しの第一歩は、決算書の利益ではなく「お金があと何ヶ月もつか」を把握することです。
「資金があと何ヶ月もつか」の計算方法
次の計算で、おおよその残り月数を把握できます。
資金の残り月数 = 現在の預金残高 ÷ 毎月の資金不足額
「毎月の資金不足額」は、直近3~6ヶ月の通帳の入金と出金の動きから求めます。
- 入金:診療報酬の入金(社保・国保)、窓口収入、自費診療の入金
- 出金:人件費、家賃、材料費などの経費に加え、借入金の元金返済、リース料、院長先生の生活費・役員報酬、税金
入金から出金を差し引いた不足額の平均が、毎月の資金不足額です。
なお、診療報酬は診療月の約2ヶ月後に入金されるため、患者数が減り始めた影響は、少し遅れて通帳に表れます。直近の患者数が減っている場合は、今後の入金が減ることも見込んでおく必要があります。
残り月数で「立て直しの緊急度」を判定する
資金があと何ヶ月もつか、その残り月数によって、取るべき行動の優先順位が変わります。本コラムでは、次の3段階を目安として考えます。
| 緊急度 | 資金の残り月数 | 優先して取り組むこと |
|---|---|---|
| 高 | 12ヶ月未満 | 支出を減らす対策と並行して、ただちに金融機関と資金繰りの状況を共有し、リスケジュールなどを相談する |
| 中 | 12~18ヶ月 | 支出の見直しに着手しつつ、原因を切り分けて改善策を実行する。金融機関へも早めに現状を伝える |
| 低 | 18ヶ月以上 | 原因の分析に時間をかけ、売上・経費の両面から改善する |
「1年も資金がもつなら、まだ余裕があるのでは」と思われるかもしれません。しかし、残り月数が12ヶ月未満ということは、このままでは1年以内に資金ショートするということです。
緊急度が高い状況で金融機関に資金繰りの状況を共有しても、金融機関がリスケジュールに応じるか否か、応じるとしてどの程度まで返済額を減らしてもらえるかが決まるまでには、数ヶ月かかります。さらに、金融機関の対応が、先生が期待するほど十分なものにならない可能性もあります。
資金が尽きる直前に相談したのでは、交渉の結論が出る前に支払いが滞ってしまいかねません。だからこそ、1年という期間を「まだ大丈夫」ではなく「今すぐ動くべき期限」ととらえる必要があります。
また、緊急度が高いほど、「売上を増やす」施策よりも「出ていくお金を止める」施策と「支払いを先に延ばす交渉」が優先になります。売上の改善は、効果が通帳に表れるまでに数ヶ月かかるからです。
2.立て直しで最初にやるべきこと|まず資金の流出を止める
今後6ヶ月の「大きな支払い」をすべて書き出す
資金ショートの引き金になりやすいのは、毎月の経費よりも、年に数回しか発生しない大きな支払いです。今後6ヶ月の予定を次のように洗い出し、どの月に資金が最も少なくなるかを確認します。特に把握すべき支払いは、
- 所得税・法人税・消費税の確定納付や予定納税(中間納付)
- スタッフ賞与と、賞与にかかるクリニック負担の社会保険料
- 年払いの保険料、労働保険料の年度更新
- 医療機器の保守料、リース料の更新
納税や賞与のタイミングで資金が足りなくなる仕組みについては、「クリニックが経営難に陥る5つの理由と対策」で詳しく解説しています。
職員の給与を削減する前に、経営者自らができることをやる
資金繰りを改善させる方法は、突き詰めれば「収入を増やす」か「支出を減らす」かの2つしかありません。
このうち収入を増やす対策は、患者さんの動向や競合の状況など、こちらでコントロールできる要素が少ないのが実情です。一方、支出は、院長先生ご自身の生活費や役員報酬の削減など、先生の決断で対応できるものがあります。
ここで大切なのは、「スタッフの給与や賞与を削減する前に、まず経営者自らができることをやる」という決断です。スタッフの給与や賞与を先に削れば、スタッフの意欲が下がり、退職者が出れば診療体制そのものが揺らぎます。
院長先生が自らの報酬や生活費を見直す姿勢を示すことが、スタッフや金融機関の理解を得るための前提にもなります。
経営者とは、このように最終的な責任を負う立場です。そして、その責任の重さがあるからこそ、日頃は高い報酬をいただけるのです。
院長先生ご自身の生活費や役員報酬が、現在のクリニックの体力に見合っているかを判断する具体的な考え方は、「クリニック経営が赤字のときの対策(経費削減編)」をご覧ください。
新しい支出の約束をいったん止める
立て直し中は、新しい医療機器の購入やリース契約、内装工事、大きな広告契約などの「新しい支出の約束」は、いったん保留にします。どれほど効果が見込める投資でも、資金が尽きてしまえば回収することはできません。
緊急性が高い場合は、業者に依頼して、支払いを先延ばしにしてもらうこともあります。このときに、無断で先延ばしにしないことです。院長先生のビジネスとしての信用を大きく落とすことになるからです。
税金を一度に払えないときは「換価の猶予」を相談する
納税資金が足りない場合、納期限を過ぎてから放置するのは最も避けるべき対応です。国税には、一度に納付すると事業の継続が困難になるおそれがある場合に、税務署へ申請することで納付が猶予される「換価の猶予」という制度があります。
国税庁のホームページ「第3章 第2節 申請による換価の猶予の要件等」によると、主な要件と効果は次のとおりです。
- 納税について誠実な意思があること、猶予を受けようとする国税以外に滞納がないことなどが要件
- 納付すべき国税の納期限から6か月以内に申請する
- 原則として1年以内の期間、分割納付などによる納付が認められる
- 猶予期間中の延滞税が軽減され、財産の差押えも猶予される
- 猶予を受ける金額が100万円以下の場合などは、担保が不要
住民税や事業税などの地方税にも同様の制度がありますので、各自治体の窓口にご相談ください。いずれも、納期限前の早い段階で相談するほど選択肢が広がります。
3.原因を「患者数・単価・原価・固定費」の4つに切り分ける
資金の流出を止めたら、次は経営が苦しくなった原因を特定します。立て直しがうまくいかないクリニックは、原因を特定しないまま「広告を増やす」「スタッフを減らす」といった対策を打ちがちですが、根本的解決にはなりません。
クリニックの利益は、次の4つの要素に分解できます。どこに問題があるかによって、打つべき手はまったく異なります。
| 要素 | 確認する数字 | 比較の物差し |
|---|---|---|
| 患者数 | 1日平均患者数、新患数、再診率 | 損益分岐点となる1日患者数 |
| 単価 | レセプト平均単価、自費の平均単価 | 厚生局が公表する診療科別の平均点数 |
| 原価 | 材料費率・薬品費率 | 同じ診療科・同じ処方形態のクリニック |
| 固定費 | 人件費率、家賃、医師の人件費 | 人件費率20~25%(整形外科は30%程度) |
これに加えて、借入金の返済額が利益に対して重すぎないかも確認します。利益は出ていても、返済額が利益を上回っていれば、資金は減り続けるからです。
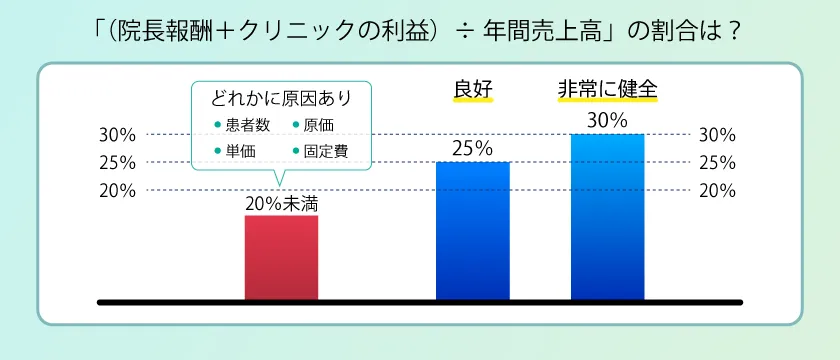
平井公認会計士事務所では、全体の健全性を見る指標として、
(院長報酬+クリニックの利益)÷ 年間売上高
を重視しており、25%以上で良好、30%以上で非常に健全と考えています。この指標が20%を下回っている場合は、上の4つのどこかに必ず原因があります。
売上(患者数・単価)の改善策は「クリニック経営が赤字のときの対策(売上対策編)」で、人件費率の考え方は「クリニックの人件費率とは?」で詳しく解説しています。
4.クリニックの立て直しで資金調達が必要な場合
新規の借入より先に「返済条件の見直し」を検討する
資金が不足すると、「追加で融資を受けよう」と考える先生が多くいらっしゃいます。しかし、赤字や資金不足の原因が解消されていない状態で借入を増やすと、返済額がさらに増え、数ヶ月後に同じ問題が大きくなって戻ってきます。
原因が「一時的に患者数が落ち込んでいる」「承継や改装直後で、まだ患者数が回復途中」といった、時間が解決する性質のものであれば、まず検討すべきはリスケジュール(金融機関に相談して、借入金の毎月の返済額を一時的に減らしてもらうこと)です。
金融機関が見るのは「この計画で本当に立て直せるか」
リスケジュールや借換えを金融機関に相談する際、「返済が苦しいので減らしてほしい」だけでは応じてもらうことは困難です。
金融機関が知りたいのは、「なぜ苦しくなったのか」「いつ、どのように回復するのか」「回復後は約束どおり返済できるのか」という点です。これを数字で示すのが、事業計画(経営改善計画)です。
【成功事例1】
承継後の刷新投資で返済が苦しくなった整形外科のリスケジュール
親御さんの医療法人を承継された整形外科の先生が、承継のタイミングで内装や医療機器を刷新されました。
ところが、承継前の親御さんの診療に対する悪い口コミの影響が想像以上に大きく、患者数がなかなか伸びませんでした。その結果、借入金を当初の約束どおり返済すること(約定返済)が難しい状況になりました。
当事務所では、患者数の現状と回復の見通し、刷新した設備を活かした今後の診療体制、それに基づく収支と資金繰りを事業計画としてまとめました。この計画をもとに金融機関と協議し、リスケジュールに応じていただくことができました。
承継開業では「初日から患者さんがいる」ことが大きな強みとされますが、前院長の評判まで引き継ぐことになる点には注意が必要です。承継直後の大きな投資は、患者数の推移を見極めてから段階的に行う判断も大切です。
経営改善計画の策定費用を国が補助する制度
金融機関に提出する経営改善計画を、国が認定した専門家(認定経営革新等支援機関)の支援を受けて作成する場合、その費用の一部を国が負担する制度があります。
- 経営改善計画策定支援(いわゆる405事業):金融支援を伴う本格的な経営改善計画を策定する場合、計画策定支援費用の2/3(上限200万円)、計画策定後の伴走支援費用の2/3(上限100万円)などが補助されます。
- 早期経営改善計画策定支援:返済条件の変更などはまだ必要ないものの、資金繰りや採算の管理を早期に見直したい事業者向けの、より簡易な計画策定を支援する制度です。
いずれも、もともと個人事業主のクリニックは対象で、医療法人も平成27年から(常時使用する従業員300人以下に限る)対象とされています。詳細や最新の要件は、中小企業庁のホームページ「経営改善計画策定支援」をご確認ください。
平井公認会計士事務所も、認定経営革新等支援機関に登録しています。制度の活用を検討される場合も、まずはご相談ください。
5.平井公認会計士事務所でのクリニック立て直し成功事例
ここからは、当事務所が関わった立て直しの事例を、さらに3つご紹介します。いずれも、第3章『原因を「患者数・単価・原価・固定費」の4つに切り分ける』で解説した「4つの要素」のどこに原因があるかを数字で特定したことが、改善の出発点になっています。
【成功事例2】
院内処方の一般内科|「長年同じ卸」と「算定漏れ」の二重の見直し
先代から引き継いだ2代目の先生が院長を務める、院内処方の一般内科です。試算表を分析したところ、売上に対する薬品の仕入原価率が、同じ院内処方の内科と比べて非常に高い状態でした。
原因の一つは、医薬品の卸業者を先代の時代からずっと同じ1社に任せていたことでした。長年の取引は安心感がある一方で、価格が適正かどうかを確かめる機会がありません。
そこで、他の卸業者からも見積りを取り、価格を比較するようにご提案しました。その結果、原価率(売上に対する薬品の仕入値の割合)が数パーセント下がりました。
原価率=仕入値÷売上高
この式から、原価率が高くパターンは、仕入値が高いだけでなく、分母である売上高が低いことでも高く表れます。売上高は、売上単価×患者数です。当事務所では、「患者数の割に売上高が低いので、売上単価が低いことも原因なのではないか」と判断しました。
そこで、当事務所と提携している診療報酬の専門コンサルタントに入ってもらったところ、本来算定できる点数の取り漏れ(算定漏れ)が見つかりました。改善後はレセプト平均単価が上がり、経営が改善しました。
原価率が高いとき、「仕入れを安くする」ことだけに目が向きがちですが、この事例のように「売上単価」という分母側に原因が隠れていることもあります。
【成功事例3】
呼吸器内科|算定漏れの再請求で1,000万円以上を取り戻す
当事務所が経営改善支援をしたクリニックは、他の呼吸器内科と比べて、レセプト平均単価が低い状態が続いていたクリニックです。
事例1と同様に、提携する診療報酬の専門コンサルタントに入ってもらったところ、本来算定できるはずの点数を算定していなかったことが判明しました。再請求の手続きを行い、1,000万円以上を取り戻すことができました。
この調査の過程で、もう一つの問題が見つかりました。レセプト請求を担当する事務スタッフの机の中に、本来再請求すべき書類が手つかずのまま保管されていたのです。
これは、特定のスタッフの怠慢というよりも、多くのクリニックで起こりうる構造的な問題です。
事務スタッフは日々の受付・会計業務で手一杯のうえ、返戻(審査支払機関から内容の不備などを理由に差し戻されたレセプト)を修正して再請求する方法を十分に知らないことも多いため、「後でやろう」と机に寝かせてしまうケースが少なくありません。院長先生が「返戻や再請求の状況を定期的に確認する仕組み」を作っておくだけで、取りこぼしていた売上を回収できる可能性があります。
当事務所の経営改善支援では、クリニックの業務構造の改善をアドバイスすることもあります。
【成功事例4】
整形外科|非常勤医師の増員で、かえって利益が減っていた
次の成功事例は、患者数が増えてきたため、非常勤医師を数人雇用した整形外科です。患者数と売上は増えたものの、決算を見ると、利益額・利益率ともに以前より下がっていました。
原因は、非常勤医師の給与と、非常勤医師を配置したことによる患者数(売上)の増加のバランスでした。患者数がそれほど多くない曜日・時間帯にも非常勤医師を配置していたため、その時間帯は採算が合っていなかったのです。
そこで、曜日・時間帯ごとの患者数と売上を分析し、非常勤医師の適正な配置を検討しました。採算の合わない枠の配置を見直した結果、利益が回復しました。
非常勤医師の配置は、次のように「枠(コマ)単位」で採算を確認することをおすすめします。
非常勤医師を配置で増えた売上 -(非常勤医師の給与+その枠で増えた材料費などの費用)
この金額がマイナスになる枠は、患者さんの待ち時間対策などの目的がない限り、配置を見直す余地があります。
3つの成功事例に共通する成功ポイント
3つの成功事例に共通するのは、「同じ診療科の他のクリニックと比べて、どこが違うのか」を数字で示せたことです。
原価率が高い、単価が低い、医師の人件費に対して売上が伸びていない――これらは自院の数字だけを眺めていても、それが「普通」なのか「異常」なのかは判断できません。
平井公認会計士事務所は、医療機関を中心とした多くの顧問先の実データをもとに、診療科ごとの原価率や単価、人件費率を比較できる体制を整えています。この「物差し」があることが、立て直しの原因を早く、正確に特定できる理由です。
6.クリニック経営が苦しいときは我慢しないでご相談ください!
経営が苦しいとき、多くの院長先生は「もう少し様子を見よう」「自分の力で何とかしよう」と一人で抱え込んでしまいます。しかし、立て直しは、資金に余裕があるうちに始めるほど打てる手が多く、遅れるほど選択肢が狭まります。
これは、病気に例えると「お腹が痛いけれども、もう少し様子を見よう」と考えてしまって手遅れになるケースと似ています。
本コラムでご紹介した立て直しの順番を、改めて整理します。
- 「資金があと何ヶ月もつか」を計算し、緊急度を判定する
- 今後6ヶ月の大きな支払いを書き出し、新しい支出の約束を止める
- 原因を「患者数・単価・原価・固定費」に切り分ける
- 資金調達が必要な場合は、事業計画を作成し、リスケジュールなども含めて金融機関と協議する
医療専門の平井公認会計士事務所では、決算書や試算表、通帳の動きをもとに、資金繰りの見通しと立て直しの優先順位をご提案します。診療報酬の算定漏れの調査は提携する専門コンサルタントと連携して対応し、金融機関に提出する事業計画の作成もご支援します。
「毎月、通帳の残高が減っている」「来月以降の支払いが不安だ」「今の税理士からは具体的な改善提案がない」――そのような先生は、手遅れになる前に、ぜひ一度ご相談ください。
また、「クリニックの健康診断を定期的にしてもらいたい」というご要望にも対応いたします。
【平井公認会計士事務所へのお問い合わせはこちら】
お申込み時に「経営の立て直しについて相談したい」とご記入いただけますとスムーズです。オンラインで全国のクリニックに対応しています。
※ 医科特化のため、歯科の先生は原則対応しておりませんのでご了承ください
(受付時間:9:00~17:30 土・日・祝を除く)
こちらのコラムもご参照ください

売上を伸ばしても、支出が大きければ、赤字になります。赤字を解消し、健全な経営を取り戻すためには、時として徹底した経費削減と、財務構造の再構築が必要です。医科クリニックの経営・税務に特化した平井公認会計士事務所の視点から、経費削減の真実や資金…

クリニックの倒産や廃院の直接的な引き金は「医術の未熟さ」ではなく、例外なく「資金繰り」の悪化です。クリニック専門の平井公認会計士事務所が目撃してきた、資金繰りが悪化しクリニックが経営難に陥りやすい「5つの理由」とその対策を数字とともに解説し…

クリニックの赤字対策には、収入を増やす対策と支出を減らす対策があります。即効性が高く、かつ長期的な安定経営に寄与する「収入を増やす対策」を詳しく解説します。収入を増やす対策には、患者数を増やす方法と診療単価を上げる方法があります。売上対策は…

人件費率とは「売上(医業収益)のうち、どれだけを労働の対価として支払ったか」を示す経営指標です。院長の「スタッフへの思いやり」と「経営者としての冷徹な財務判断」が交差する指標です。人件費率の計算式や意味、医療課ごとの現実的な数値、スタッフ採…